14. September 2026
Marktrückblick – August 2026
Noch sind es „nur“ die Energiepreise. Was wird aus der Inflation, wenn die Zweitrundeneffekte bei z.B. Lebensmitteln wirken?
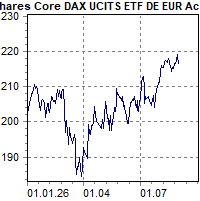
iShares Core Dax
6,72%
30.12.2025:
202,80
31.08.2026:
216,43
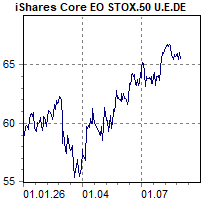
iShares Core EuroStoxx 50
12,01%
30.12.2025:
58,38
31.08.2026:
65,39
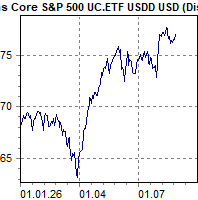
iShares Core S&P 500
12,95%
31.12.2025:
68,15
28.08.2026:
76,87
Im August haben sich die USA und Iran weiter angegriffen. Zuletzt wurden gezielt Öltanker beschossen und tw. versenkt. Anscheinend soll es Gespräche zur Öffnung der Straße von Hormus zwischen dem Oman und dem Iran geben, bislang allerdings ohne Ergebnis. Derweil spitzt sich die Lange um die zweite Meerenge, Bab-al-Mandab zu: Die mit dem Iran verbündeten Huthis verstärken ihre Angriffe auf die jemenitischen Regierungsstellungen ebenso wie auf Saudi-Arabien. Damit droht die wichtige Verbindung zwischen dem Roten Meer und dem Indischen Ozean blockiert zu werden.
Der Handelskrieg zwischen den USA und Kanada scheint erneut zu eskalieren: Trotz eines bestehenden Freihandelsabkommen erhob Trump Zölle von 50%, worauf Kanada sofort mit entsprechenden Gegenzöllen reagierte. Die hohen Langfristzinsen haben den US-Finanzminister Scott Bessent dazu veranlasst, lange Anleihen zu kaufen und diese über kurze von wenigen Monaten zu refinanzieren. Ein äußerst gewagtes „Spiel“.
Der ifo-Geschäftsklima-Index konnte zum 4. Mal in Folge zulegen: Die aktuelle Lage wie auch die Erwartungen verbesserten sich. Die Unsicherheit nahm ab, v.a. im verarbeitenden Gewerbe. Gestiegene Exporte verhalfen Deutschland in Q2 zu einem unerwartet guten Wachstum von +0,3% zum Vorquartal. Eine Besserung des Wirtschaftswachstums lässt sich in mehreren Ländern anhand der Einkaufsmanagerindices feststellen, wobei der Dienstleistungsbereich oftmals weiter schwächelt.
In den USA blieb die Inflation mit 3,4% hoch, was den neuen FED-Cheff, Kevin Warsh dazu veranlasste, der Preisstabilität höchste Priorität beizumessen – das deutet auf steigende Notenbankzinsen in den USA hin. Die Energiepreise waren in Deutschland der Hauptgrund für die auf 2,9% steigende Inflation.
In diesem Umfeld stiegen die Renditen der Bundesanleihen über nahezu alle Laufzeiten um ca. 10 Ticks. Eine gleiche Entwicklung sahen wir etwas abgeschwächt in den USA. Die dreißigjährigen Treasuries liegen bei 5,25%, nahe der 20 Jahre Highs. Die politische Unsicherheit und bevorstehende Abstimmungen über den Haushalt ließen die Spreads in Frankreich ansteigen. Auch die Spreads für europäische Unternehmensanleihen legten zu.
Trotz der hohen Unsicherheiten und den steigenden Zinsen konnte der Dax ein neues All Time High erreichen, um am Ende bei knapp über 26.000 Punkten zu schließen. Der S&P500 wie auch der Nikkei 225 konnten beide ca. 3% zulegen.
Der USD gab einen weiteren Cent auf 1,16 EUR/USD nach, der EURO lag zum Schweizer Franken kaum verändert bei 0,93 EUR/CHF. Der Yen gab zum USD weiter nach und schloss bei 160 USD/JPY.
Das Gold konnte nach der Stabilisierung bei USD 4.000 auf 4.500 zulegen, nachdem zeitweise schon wieder die 4.700 erreicht wurden. Das Silber gewann analog dem Gold auf ca. 65 USD. Das Öl bewegt sich je nach Nachrichtenlage in der Krisenregion. Anfang des Monats noch unter 80 USD stieg es zuletzt wieder über 90 USD.
Kurzfristig wird bei der Börsenentwicklung viel davon abhängen, ob die Situation zwischen den USA und Iran (und den Huthis und Saudi-Arabien) weiter eskaliert oder es Entspannungssignale gibt. Neu kommt als Konfliktherd die Meerenge von Bab al Mandab dazu. Selbst wenn die Straßen zeitnah wieder öffnen, wird es tw. mehrere Jahre dauern, bis die Schäden an der Energieinfrastruktur in den Golfstaaten behoben sind. Das spricht für eine erhöhte Inflation und gegen Zinssenkungen. Wir sehen bei High Techs/KI-Unternehmen einen Realitätscheck und in dem Zuge deutliche Kurskorrekturen z.B. bei Halbleitern und Chipwerten. Allerdings halten sich die Aktienmärkte bei all den Krisen erstaunlich gut. Die berichteten Gewinne der Unternehmen v.a. in den USA sind einfach zu gut! Stärkere Rücksetzer am Aktienmärkt könnten längerfristig interessante Einstiegszeitpunkte darstellen. Sachwerte wie Value Aktien oder Rohstoffe könnten längerfristig interessant sein/werden.
Ihr DAS WERTEHAUS-TEAM
Haftungsausschluss: Diese Darstellungen basieren auf öffentlich zugänglichen Informationen, die wir als zuverlässig erachten. Wir übernehmen für Inhalt und Vollständigkeit keine Gewähr. Diese Publikation dient der eigenverantwortlichen Information. Sie können eine Aufklärung und Beratung durch Ihren Betreuer nicht ersetzen. Die Bereitstellung dieser Information stellt kein Angebot eines Beratungsvertrages dar.
Quelle der Grafiken: vwd Portfoliomanager