9. Oktober 2026
Marktrückblick – September 2026
Europäische Staatsschuldenkrise 2.0? Wie geht es mit Frankreich weiter?
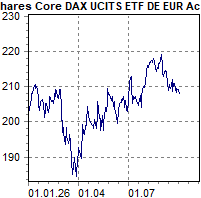
iShares Core Dax
2,41%
30.12.2025:
202,80
30.09.2026:
207,68
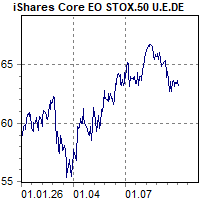
iShares Core EuroStoxx 50
8,12%
30.12.2025:
58,38
30.09.2026:
63,12
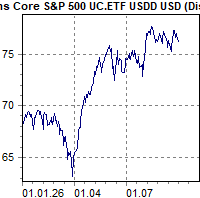
iShares Core S&P 500
11,77%
31.12.2025:
68,15
30.09.2026:
76,17
Im Konflikt zwischen dem Iran und den USA gibt es weiterhin keine Lösung. Im Gegenteil: Die vom Iran unterstützten Huthis haben eine wichtige Ost-West-Pipeline der Saudis mit Drohnen angegriffen und beschädigt. Weiter sind die Straßen von Hormus (zum Persischen Golf) und Bab al-Mandab (zum Roten Meer) blockiert.
Möglicherweise bilden sich neue Allianzen: Kanada und EU wollen stärker zusammenarbeiten und denken an eine „assoziierte Mitgliedschaft“. Das empfindet der amerikanische Präsident als Affront und droht mit Strafzöllen.
Der BRIC-Gipfel in Neu-Dehli hatte eine engere Zusammenarbeit im Bereich der Zahlungs- und Handelssysteme und bei Infrastruktur und Technologie als Ziel. Konkrete Ergebnisse gab es nicht, so blieb das politische Signal an den Westen. Xi Jinping traf sich im Anschluss mit Donald Trump in den USA. Die bestehende Zollvereinbarung wurde um 2 Monate verlängert, ansonsten blieb auch dieser Gipfel nahezu ergebnislos; aber vielleicht ist das an sich schon positiv zu werten?!
Der ifo-Geschäftsklima-Index konnte erneut zulegen. Die Ausnahme bildete das verarbeitende Gewerbe. Die Unternehmen sehen eine bessere aktuelle Lage und weniger pessimistische Erwartungen. Verbesserte Exporte im Sommerquartal veranlassten das Institut für Weltwirtschaft dazu, die Wachstumsprognose um 1/2% anzuheben. Die S&P Einkaufsmanagerindices zeigten eine wirtschaftliche Belebung in vielen Volkswirtschaften.
Die Inflation stieg in Deutschland auf 3,3%. Die hohen Energiepreise waren hier ausschlaggebend. Die Kernrate blieb mit 2,4% konstant. In der Folge erhöhte die EZB ihren Leitzins um 0,25%. Dem schlossen sich die FED und Bank of Japan an.
In diesem Umfeld stiegen die Renditen der Bundesanleihen über alle Laufzeiten deutlich an. Die 30-jährige Bund liegt nun bei knapp 4%. In den USA sahen wir ein ähnliches Bild. Die 10-jährigen Treasuries liegen erstmals seit 2002 über 5%. In Frankreich wird das Haushaltsdefizit und die politische Situation immer angespannter, was sich in einer Erhöhung der 10-Jahresrenditen um 0,65% und einer deutlichen Ausweitung der Spreads zu Bundesanleihen zeigt. Auch die Spreads für europäische Unternehmensanleihen legten zu.
Die steigenden Zinsen und die hohen Energiepreise ließen den DAX um 4% fallen. Die US Techs legten ca. 2% zu, während der breite Markt (S&P500) wie auch der Nikkei 225 nahezu seitwärts tendierten.
Der USD legte zwei Cents auf 1,14 EUR/USD zu, hier wirkte sich wohl auch die Euro-Schwäche, ausgelöst durch die Situation in Frankreich, aus. Der EURO lag zum Schweizer Franken etwas freundlicher bei 0,94 EUR/CHF. Der Yen konnte zum Monatsbeginn, bedingt durch Stützungsmaßnahmen der FED und BoJ, zulegen, gab einen Teil des Gewinns zum Monatsende wieder ab und schloss bei 158 USD/JPY zwei Yen verbessert.
Das Gold gab wegen der steigenden Zinsen und des festen USD um 2,7% auf 4.155 USD nach. Das Silber war, wie fast immer, deutlich volatiler und verlor fast 10% auf 60,37 USD. Das Öl (Brent) startete den Monat bei ca. 92,13 USD pro Barrel und stieg im Monatsverlauf weiter an (gegen Ende des Monats bei über 105 USD pro Barrel). Preistreiber waren der anhaltende Iran-Konflikt, Unsicherheiten um die Straße von Hormus, Angriffe auf die Energieinfrastruktur (z. B. in Saudi-Arabien) sowie niedrige Raffinerie- und Destillatvorräte.
Kurzfristig wird bei der Börsenentwicklung viel davon abhängen, ob die Situation zwischen den USA und Iran (und den Huthis und Saudi-Arabien) weiter eskaliert oder es Entspannungssignale gibt. Selbst wenn die Straßen von Hormus und Bab al-Mandab zeitnah wieder öffnen, wird es tw. mehrere Jahre dauern, bis die Schäden an der Energieinfrastruktur in den Golfstaaten behoben sind. Das spricht für eine erhöhte Inflation und gegen Zinssenkungen. Allerdings scheinen die aus der Golfregion ausgefallenden Lieferungen durch andere Regionen nahezu ausgeglichen worden zu sein. Wir sehen bei High Techs/KI-Unternehmen einen Realitätscheck und tw. deutliche Kurskorrekturen. Als neue mögliche Krise kommt die Situation um Frankreich, seine Schuldenlage und die politische Unsicherheit dazu. Es wird schon eine europäische Staatsschuldenkrise 2.0 diskutiert. Nur ist Frankreich ein anderes Kaliber als damals Griechenland. Die Aktienmärkte halten sich bei all den Krisen erstaunlich gut. Wir sind gespannt auf die neue Berichtssaison in den USA. Die zuletzt berichteten Gewinne der Unternehmen v.a. in den USA waren überwiegend gut! Stärkere Rücksetzer am Aktienmärkt könnten längerfristig interessante Einstiegszeitpunkte darstellen. Sachwerte wie Value Aktien oder Rohstoffe könnten längerfristig interessant sein/werden.
Ihr DAS WERTEHAUS-TEAM
Haftungsausschluss: Diese Darstellungen basieren auf öffentlich zugänglichen Informationen, die wir als zuverlässig erachten. Wir übernehmen für Inhalt und Vollständigkeit keine Gewähr. Diese Publikation dient der eigenverantwortlichen Information. Sie können eine Aufklärung und Beratung durch Ihren Betreuer nicht ersetzen. Die Bereitstellung dieser Information stellt kein Angebot eines Beratungsvertrages dar.
Quelle der Grafiken: vwd Portfoliomanager